Jeff Booth · The Price of Tomorrow
Fremtiden
burde være billigere
En enkel forklaring på hvorfor teknologi senker priser – og hvorfor pengesystemet kjemper imot.
Scroll ↓
Kapittel 01
Teknologi gjør ting billigere
En ny telefon i dag kan mer enn en superdatamaskin fra 1990 – og koster en brøkdel. Teknologi presser prisene ned. Det er naturlig deflasjon: du får mer for mindre.
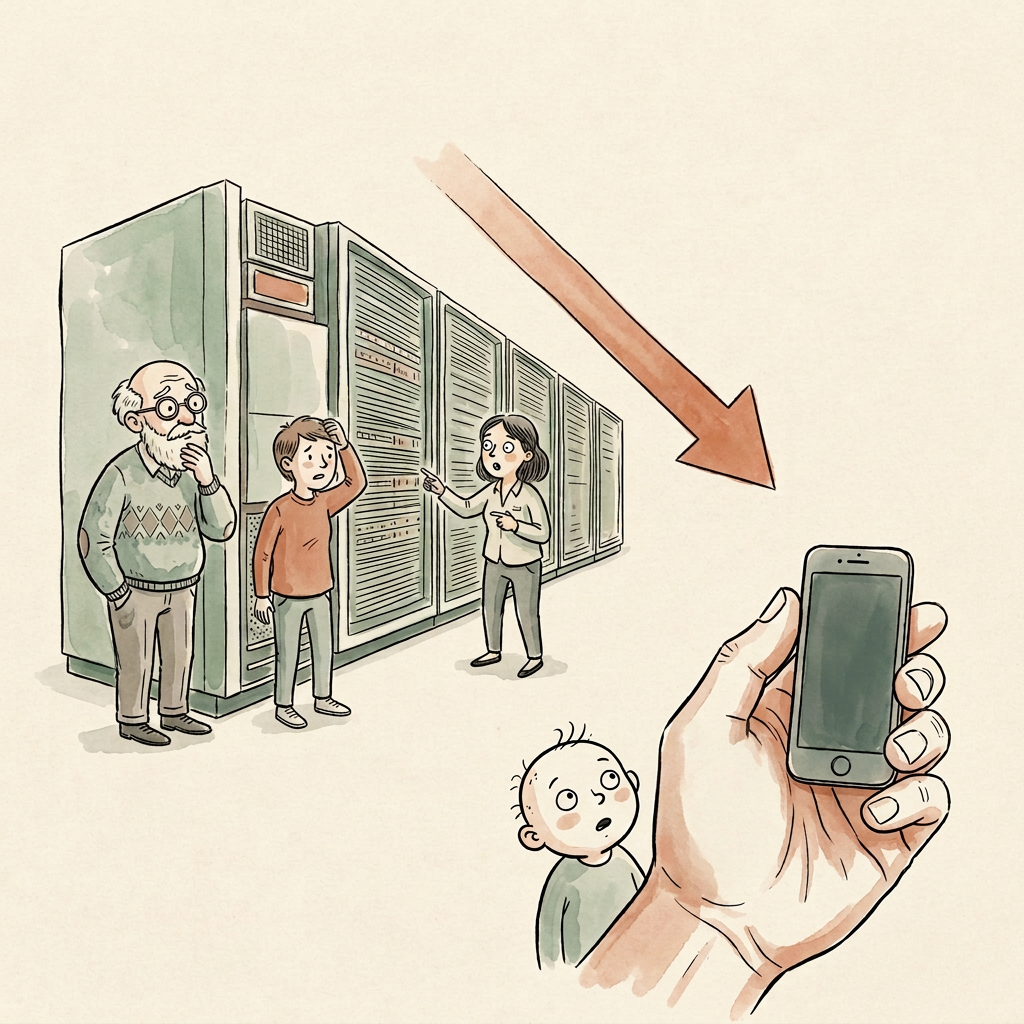
«Mer for mindre er det normale.»
Kapittel 02
Men systemet tåler ikke fallende priser
Verdensøkonomien er bygget på gjeld. Hvis prisene faller, blir gjeld tyngre å betale tilbake. Derfor jobber sentralbanker hardt for at prisene alltid skal stige litt.
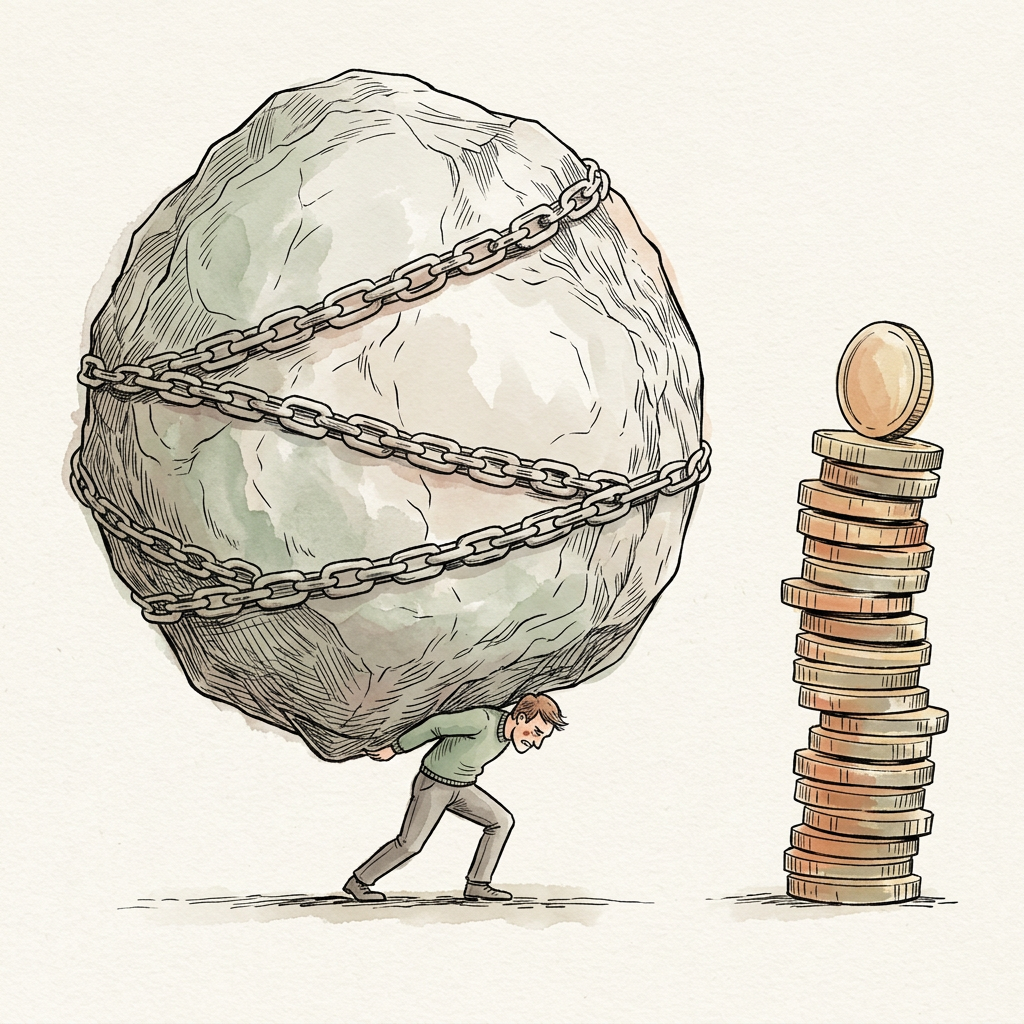
«Gjeld krever inflasjon for å overleve.»
Kapittel 03
Løsningen: trykke mer penger
For å motvirke deflasjonen fra teknologi, lages det stadig mer penger og kreditt. Prisene på butikkvarer holdes stabile – men pengene havner ofte i aksjer, boliger og eiendeler.
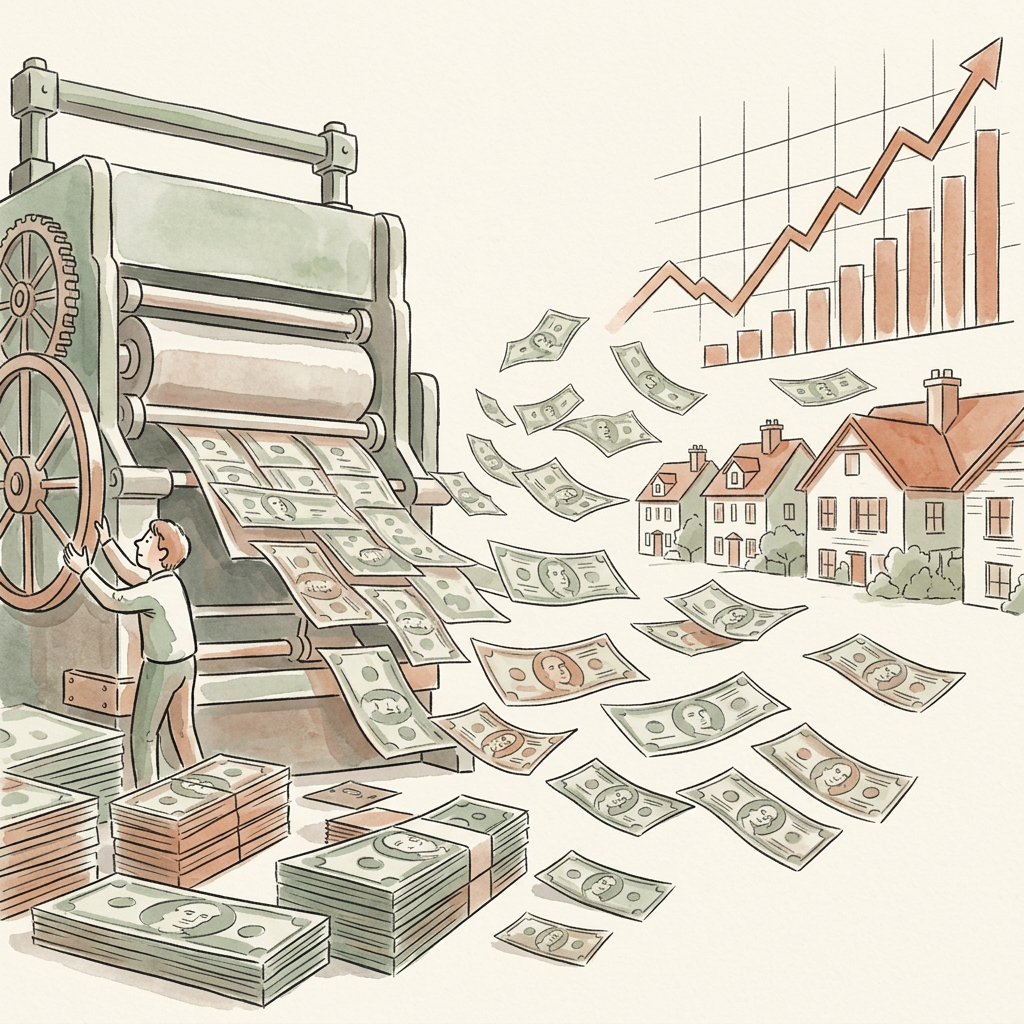
«Pengetrykking skjuler deflasjonen.»
Kapittel 04
Bivirkningen: ulikhet
De som eier eiendeler blir rikere. De som lever av lønn ser at bolig og fremtid blir dyrere. Lyn Alden kaller det et system der pengene «lekker» fra sparere til gjeldstakere.
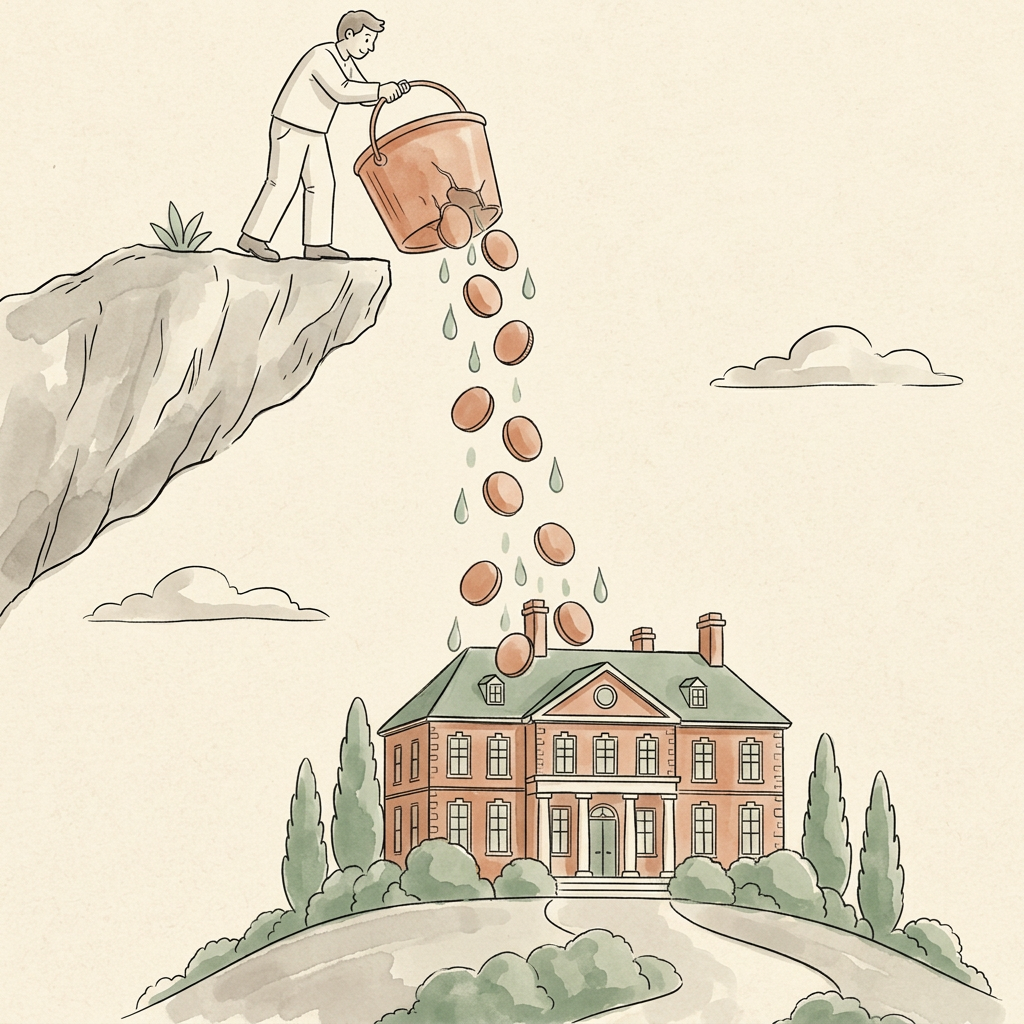
«Den som eier, vinner. Den som sparer, taper.»
Kapittel 05
Booths svar: la prisene falle
I «The Price of Tomorrow» argumenterer Booth for at vi bør omfavne deflasjon – med et pengesystem som ikke kan trykkes fritt, som Bitcoin. Da kommer gevinstene fra teknologi alle til gode.
«Fremtiden kan bli billigere – for alle.»
Prøv selv
Systemet tåler ikke fallende priser
Gjeldssystemet bryter sammen hvis prisene faller. Derfor svarer sentralbanker og banker på økt produktivitet med å lage mer penger enn teknologien tar bort, slik at prisene fortsatt stiger litt (målet er ca. 2 % i året). Øk teknologien og se pengetrykkingen følge etter.
Teknologien gjør ting billigere, men pengetrykkingen skjuler det. Prisene stiger likevel – og gevinsten går til de som eier eiendeler.
100 000 kr i banken i 20 år
Kjøpekraft med dagens system
67 429 kr
Kjøpekraft om pengemengden var fast
344 701 kr
Usynlig tap for spareren
−277 272 kr
Med 6% produktivitetsvekst burde sparepengene dine kunne kjøpe 3.4 ganger så mye – i stedet har de mistet verdi. Jo raskere teknologien går, jo større blir den skjulte «skatten» på sparing. (Forenklet: ingen rente, kjøpekraft målt i dagens kroner.)
Det store spørsmålet
Er det ondskap – eller dumskap?
Mange leter etter en å skyld på: enten onde aktører som bevisst tapper folk for verdi, eller dumme sentralbankere som ikke skjønner hva de gjør. Jeff Booth sier nei til begge deler.
Ingen enkeltmenneske styrer dette. Alle i systemet er presset i samme retning: banker må låne ut, staten må låne mer, og sentralbanken må trykke – ellers knekker gjelden hele systemet. Det som ser ut som feil valg, er det eneste rasjonelle valget i et system som ikke tåler fallende priser.
«Det er ikke onde mennesker. Det er ikke dumme mennesker. Det er systemets incentiver som gjør det uunngåelig.»
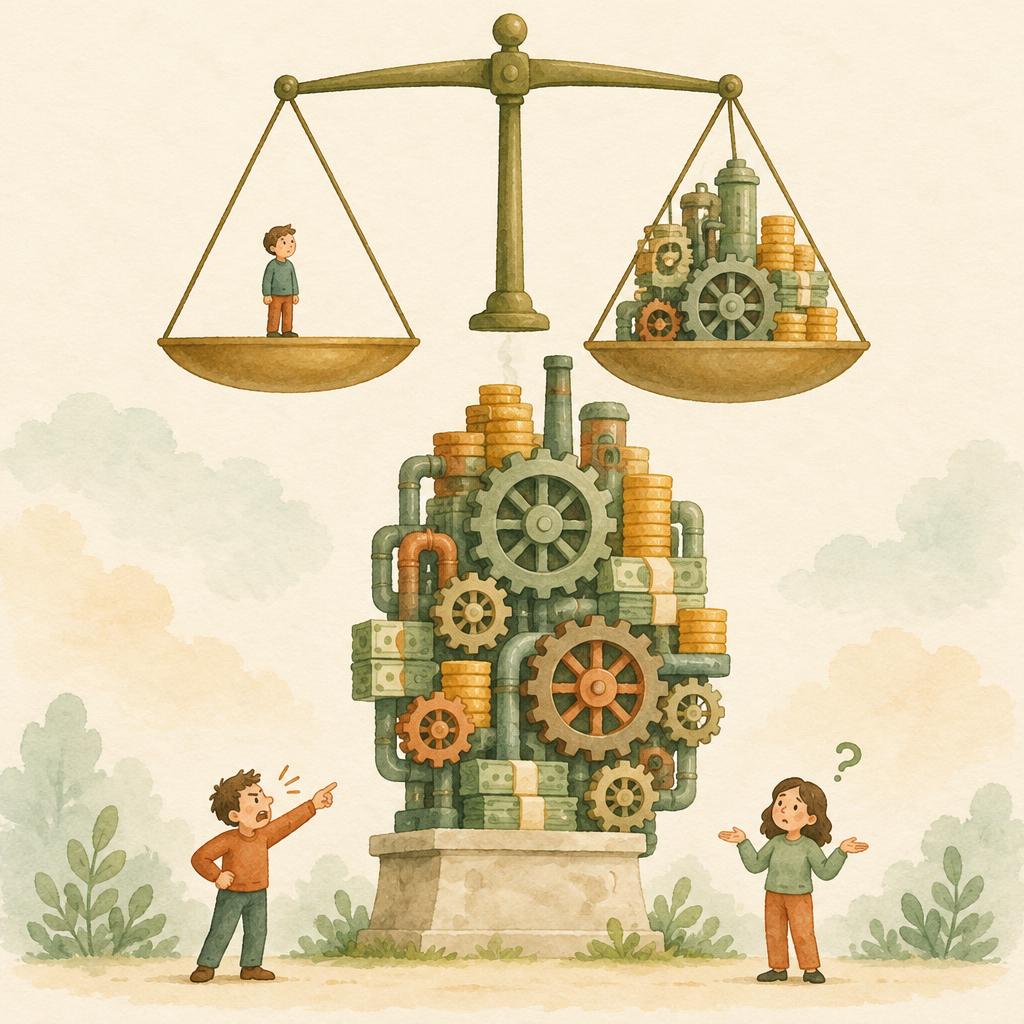
Ondskap?
Nei. Det finnes ingen skurker som har planlagt dette. Bankfolk, politikere og sentralbankere tror i hovedsak selv de gjør det riktige.
Dumskap?
Nei. Mange av dem er dyktige og velutdannede. Men de er fanget i et system der stigende priser er det eneste mulige svaret.
Systemet?
Ja. Når hele økonomien er bygget på gjeld som bare overlever med stigende priser, må noen trykke penger – uansett hvem som sitter i stolen. Incentivene gjør det uunngåelig.
Derfor stiller vi ikke et menneske til ansvar – vi stiller systemet til ansvar.